Posts mit dem Label DigitalTransformation werden angezeigt. Alle Posts anzeigen

PPI im Gespräch mit Kitro


PPI Schweiz und der Digital Finance Experts Blog sind bekannt für die Nähe zum Zahlungsverkehr. In diesem Blog haben wir etwas über den Tellerrand hinaus geschaut und waren bei Kitro, um mehr zum Thema Start-up-Dasein, Innovation und Umweltschutz zu verstehen.

Erst kürzlich hat das Bundesamt für Umwelt 5 Studien über die Lebensmittelverschwendung in der Schweiz präsentiert (siehe Bericht SRF). Schweizer Haushalte alleine werfen pro Jahr eine Million Tonnen Lebensmittel weg, insgesamt sind es 2.6 Millionen. Die Schweiz hat sich verpflichtet, bis 2030 50% weniger sog. food waste zu produzieren. Aber wie lassen sich die Abfälle überhaupt effizient messen? Eine Lösung bietet Kitro. Vor kurzem traf ich mich deshalb mit Naomi McKenzie, der Co-Gründerin des Lausanner start-ups.

Ich treffe Naomi in einem verlassen wirkenden Gebäude auf dem Siemens Areal in Albisrieden. Die 8 Mitarbeiter haben dort ein grossräumiges Büro inklusive der start-up-üblichen Couch-Ecke und dem Tischkicker. An einer Wand hängt ein grosses Poster mit bisherigen Kunden und zukünftigen Partnerschaften. Darunter sind grosse Lebensmittelkonzerne, Hotellerien und Kantinen-Zulieferer. Es mangelt also nicht an Arbeit, wie mir Naomi verrät. Das Interview führen wir dann in Englisch.

Hi Naomi, danke für die Einladung. Lass mich dich und dein Unternehmen erstmal etwas kennen lernen: Was macht ihr?

Hi, also wir sind Kitro, Abkürzung für Kitchen Hero, und wir automatisieren den Prozess der Messung von Lebensmittelabfällen in Restaurants, Kantinen und Hotel-Gruppen.

Wir kommen aus dem Gaststätten-Gewerbe und mussten dort erfahren, dass viele Lebensmittel weggeworfen werden. Wir sahen auch, dass es in Grossküchen schwierig ist, zu messen, was und wie viel weggeworfen wird. Bei Kitro nutzen wir Bilderkennungsverfahren und machine learning, um den ganzen Prozess zu automatisieren und nachvollziehen zu können, was wann und wieviel davon weggeschmissen wird.

Und wie funktioniert das?

Wir haben ein Hardware-Gerät entwickelt: Eine Waage platzieren wir unter der Abfalltonne, in die die Lebensmittel wandern. Darüber kommt eine Kamera. Dieses IoT-Gerät reicht die erfassten Daten an unsere Software weiter. Dort werden die Daten verarbeitet und dem Kunden auf einem Dashboard zur Verfügung gestellt.

Wie detailliert werden denn die Bilder verarbeitet?

Bis auf das einzelne Objekt genau. Der Algorithmus findet heraus, ob es sich um einen Apfel oder eine Birne handelt oder um Reis oder Quinoa. Auch ob es sich um den essbaren oder nicht essbaren Teil handelt. Je mehr Bilder der Algorithmus erhält, desto genauer werden die Analysen. Aber natürlich müssen die Objekte optisch unterscheidbar sein: Zwischen Joghurt und Sauerrahm kann nicht unterscheiden werden. Deshalb sucht die Software nur nach Lebensmitteln, die tatsächlich vom Kunden verwendet werden.


Die Software macht also die Lebensmittelverschwendung sichtbar. Aber wie lässt sich aus der Sichtbarkeit eine Reduktion erreichen?

Grundsätzlich ist es schwierig, den Abfall zu reduzieren, wenn man nicht weiss, woher er kommt. Und selbst Unternehmen die glauben, gut Bescheid zu wissen, können selten belastbare Daten oder Kosten angeben. Wenn man aber die Daten hat, ist es viel einfacher, das Management von Veränderungen im Einkauf und in den Prozessen zu überzeugen. Werden z.B. bestimmte Kombinationen regelmässig zusammen weggeworfen, oder landen bestimmte Lebensmittel zu bestimmten Zeiten häufig im Müll, kann man daraus lernen.

Hatten eure Kunden schon vorher Prozesse zur Messung des Abfalls?

Einige messen einmal jährlich für 4 Wochen. Das ist häufige Praxis in der Schweiz. Das Problem dabei ist, dass die Mitarbeiter in dieser Zeit ihr Verhalten ändern können. Ausserdem gibt es sehr viele Variablen, die den Abfall beeinflussen, und in einer kurzen Zeit schafft man es nicht, all diese Informationen zu erfassen.

Und wie messen die Unternehmen?

Manuell, mit Waagen und Excel-Sheets.

Ihr digitalisiert also einen Prozess, den es analog schon gibt?
Genau

Welche Kundengruppen habt ihr?

Wir arbeiten mit Kantinen, Restaurants, Universitäten, Spitälern und Hotelgruppen.

Und Banken?

Bisher nicht

Und was sind eure Pläne für die nächsten Jahre? Ich bin zum Beispiel beruflich oft in Hotels. Wenn ich wüsste, dass z.B. Mercure Hotels ihre Lebensmittelabfälle reduzieren, dann wäre das für die Hotels ein Image-Gewinn und ich hätte ein gutes Gewissen.
Genau. Immer mehr Menschen treffen Entscheidungen, etwa im Bereich Tourismus, auf Grundlage des ökologischen Einflusses. Daher wollen wir definitiv eine Zertifizierung etablieren und einen Standard aufbauen. Wir hoffen, dass unsere Daten aus den verschiedenen Unternehmen helfen, Standards festzulegen. Man könnte beispielsweise für Kantinen einer bestimmten Grösse definieren, wieviel Lebensmittelabfälle sie maximal produzieren sollten. Wir können ausserdem dabei helfen, den ökonomischen und ökologischen Fussabdruck zu bestimmen – z.B. durch die Messung der CO2-Bilanz der weggeworfenen Lebensmittel.

Das sind ja schon recht umfangreiche Ideen, danke dafür! Noch zu ein paar Bank-spezifischen Fragen: Wie bezahlen denn die Kunden gegenwärtig?

Wir arbeiten mit monatlichen Abos. Online Payments direkt über das Dashboard werden sicher ein nächster Schritt sein.

Welche Geschichte habt ihr mit Banken?

Also finanziert werden wir von privaten Investoren und über Subventionen. Wir sind aktuell für Banken noch zu klein und zu riskant. Unsere Hausbank ist die Credit Suisse und die treffen wir ab und zu, um über das start-up-Leben zu plaudern. Wir kennen sie über die Kickstart Accelerator Events. Wir nutzen darüber hinaus Bexio – wie wohl die meisten start-ups. Damit sind wir recht zufrieden.

Alles klar. Ich denke, wir haben einen guten Einblick erhalten. Hast du noch etwas, was du uns mitgeben willst?

Wir möchten Awareness für das Thema schaffen. Wir freuen uns, falls sich eine Bank mit uns austauschen möchte und hoffen natürlich, dass wir bald auch mit Banken beziehungsweise mit deren Kantinen zusammenarbeiten können.

Kitro Team


Naomi, vielen Dank für das Interview und weiterhin viel Erfolg!


Dieses Interview wurde von Sebastian Strub geführt.

Ghost Banks - Banken ohne Banker?

Der Begriff «Industrie 4.0» fällt heutzutage immer häufiger in der IT- und Businesswelt. Er beschreibt die vollständige Digitalisierung der Industrie, mit dem Ziel, mit technologischen Lösungen wie Robotern den nächsten Schritt in der Automatisierung von Aufgaben zu gehen. Die Einsparpotentiale gelten als vielversprechend.
Die Industrie 4.0 umfasst dabei nicht nur Produktionsstätten, wie man aufgrund der Namensgebung evtl. vermuten könnte. Auch Unternehmungen, die keine direkte Beziehung zur Produktion haben (zum Beispiel Banken) sind betroffen.
Die fortschreitende Digitalisierung verändert die Arbeitsprozesse der Banken stark. Dabei werden die menschlichen Arbeitskräfte nicht nur unterstützt, sondern immer häufiger auch ersetzt. Demzufolge stellt sich die Frage: Wird die Digitalisierung die Banker ersetzen und somit Banken ohne Banker schaffen?
Um in der gegebenen hektischen Umgebung überleben zu können, müssen sich Banken auf zwei Arten von ihrer Konkurrenz abheben: 1.) Kosten senken und Prozesse optimieren sowie 2.) Kundenerwartungen berücksichtigen, insbesondere hinsichtlich der gewünschten einfachen Kommunikation mit der Bank.
Der Weg von der analogen zur digitalen Bank ist lang und die Komplexität der Regulierungsprozesse sowie das grosse Administrationsvolumen erschweren diesen Transformationsprozess. Die Tatsache, dass die Digitalisierung kein «Kann», sondern ein «Muss» ist, zwingt die Banken, sich mit diesem Problem auseinanderzusetzen, um bisherige Kunden halten und die anspruchsvolle junge Generation zufriedenstellen zu können. Hier stossen wir auch auf einen sehr interessanten Begriff: Emotionelle Intelligenz. Mehr darüber kann man auch in diesem Blog lesen.
Bei der Digitalisierung stösst die Bank auf zwei zentrale Begriffe: Business Process Management (BPM) und Robotic Process Automation (RPA). 
BPM umfasst alle Methoden und Werkzeuge der Modellierung, Implementation, Ausführung, Steuerung und Optimierung von Bankprozessen und bereitet so den Weg vom analogen / manuellen Zeitalter ins digitale. RPA hingegen beschleunigt die Ausführung der Prozesse durch die Automatisierung repetitiver Aufgaben und stellt ein Software-Konzept dar. Beide Konzepte ergänzen sich und ermöglichen es, die zu bewältigenden Aufgaben schnellstmöglich zu automatisieren und vorhandene Hindernisse zu umgehen.
Herausforderungen von RPA sind: Steigerung der Effizienz zwischen (un)abhängigen Teilen des Bankensystems, Reduktion manueller und Zunahme digitaler Prozesse, Fokus auf Kundenwünsche und weniger auf komplexe Prozesse, einfache und schnelle Kommunikation, höhere Transparenz zur Erleichterung der Revision sowie schnelle Verarbeitung grosser Datenmengen.
Gemäss der Studie “Erfolgreich Automatisieren im Werkzeugbau“ (Werkzeugbau Akademie und Fraunhofer IPT, 2017) sollten sich Unternehmen nicht von den hohen Investitionskosten abschrecken lassen, da sich die Produktionskosten durch Roboterautomatisierung um bis zu 50% senken lassen. In der Kombination  mit dem Fakt, dass die Bearbeitungszeiten in automatisierten Back-offices mehr als 50% sinken, könnte es möglich sein, dass Kostenersparnis bei Banken noch auf einem höheren Level liegt.
Für heutige Banken gilt festzuhalten: Wer sich früh digitalisiert, kann seine Marktposition stärken. Wir befinden uns in der Übergangsphase vom traditionellen Kunden zum Kunden der neuen Generationen. In ein paar Jahren wird das Kundenportfolio von jungen Menschen gebildet werden, mit dem Bedürfnis einer schnellen und effizienten Kommunikation mit ihrer Bank. Solche Leistungen in ganz digitaler Form bieten schon heute globale Lösungen wie Revolut oder N26. Um in diesem Wettbewerb zu bestehen, müssen traditionale Banken ihr Angebot deutlich digitaler anpassen.
Das führt uns zur wichtigsten Frage: Welche bestehenden Jobs werden durch die Digitalisierung wegfallen? Und können die Banken wirklich ganz ohne Banker erfolgreich sein? Es ist definitiv zu früh abschliessende Antworten auf diese Fragen zu liefern. Dennoch ist es absehbar, dass künftig ein höheres Technologieverständnis von den Mitarbeitenden gefordert sein wird. Wer das nicht erfüllen kann, läuft gegebenenfalls Gefahr, dass seine Arbeit durch Robotic-Prozesse ersetzt wird. 

Dieser Beitrag wurde von Katarina Racic gepostet.

#Digitalisierung #DigitalBanking


Gastblog: PostFinance lanciert Hypothekenvermittlungsplattform «Valuu»

Digital Finance Experts Blog, Valuu, PostFinance, PoFi, PPI, App, PPI Schweiz


Mit der App «Valuu» lanciert PostFinance die erste vollständig digitale Hypothekenvermittlungsplattform. Damit erhalten Nutzerinnen und Nutzer einen einfachen, schnellen sowie zeit- und ortsunabhängigen Zugang zur passenden Hypothek verschiedener Anbieter – sei es für den Neukauf oder die Ablösung. Verschiedene Hypothekenangebote vergleichen, Finanzierungsmöglichkeiten prüfen, Dokumente einreichen und die Hypothek direkt online abschliessen oder ablösen: Mit Valuu geht das ab sofort alles in einer App.

Die Bedienung der App, die in deutscher Sprache für iOS und Android zur Verfügung steht, ist kinderleicht: In einem ersten Schritt erfassen die Nutzerinnen und Nutzer die gewünschte Immobilie für den Abschluss oder die Ablösung einer Hypothek. Sie können ihre finanziellen Möglichkeiten prüfen, erhalten passende Vorschläge von Kreditgebern wie Banken, Pensionskassen und Versicherungen und stellen anschliessend den Kreditantrag. Ein «Matching-Algorithmus» zeigt dem Nutzer nicht unbedingt das günstigste, aber das für ihn passendste Angebot an. 

Bis und mit Abschluss des Vertrags mit dem Kreditgeber können die Nutzer alle Schritte selbstständig und ohne Beratungstermin direkt in der App durchgehen. Bei jedem Schritt haben Nutzer die Möglichkeit, sich für technische Hilfe oder fachliche Auskünfte telefonisch ans Kompetenzzentrum vom Valuu zu wenden.

Mit Valuu stillt PostFinance ein neues Kundenbedürfnis. «Wir haben uns im Vorfeld intensiv damit auseinandergesetzt, welche Geschäftsmodelle erfolgreich sind», sagt Thomas Jakob, Leiter des PostFinance-Plattformgeschäfts. «Die klassische Kunde-Anbieter-Konstellation, eine 1:1-Beziehung, dürfte in Zukunft nur noch bedingt ein Kundenbedürfnis sein.» Valuu löse dieses Problem, indem die App potenzielle Nachfrager und Anbieter am gleichen Ort vereine. Anders als bereits bestehende Plattformen gehe Valuu aber noch einen Schritt weiter: Die App vereinfacht nicht nur den Angebotsvergleich, sondern den gesamten Prozess bis zum Kreditantrag. 


Direkt in der App können User ihre Unterlagen, die sie oft nur auf Papier besitzen, fotografieren. Valuu stellt für sie ein Dossier zusammen und reicht es bei der entsprechenden Bank ein. Eine Hypothek könnte künftig also quasi vom Sofa aus und auch nach Mitternacht abgeschlossen werden. Somit spricht Valuu vor allem zwei Kundengruppen an: Aufwand- und Zeitminimierer sowie Leute, die vor dem Abschluss einer Hypothek zuerst sämtliche Angebote unabhängig und übersichtlich vergleichen wollen.

Auch auf Seite Kreditgeber bringt Valuu Vorteile: Die verschiedenen Anbieter können ihr Verbreitungsgebiet erweitern, die Kosten für die Gewinnung neuer Kunden senken oder den digitalen Prozess beschleunigen. 

Thomas Jakob versichert, dass PostFinance in diesem Vermittlungsmodell ausschliesslich die «Match-Maker»-Rolle einnimmt. Dafür hat das Valuu-Team mit verschiedensten Banken, Versicherungen und Pensionskassen Verträge abgeschlossen. Um die Unabhängigkeit als Betreiberin der Plattform zu gewährleisten, werden über Valuu keine Hypotheken von PostFinance vermittelt. Die Erträge für PostFinance kommen nicht von den Kreditnehmern, also den Valuu-Usern, sondern von den Gebühren, die die Kreditgeber an PostFinance bezahlen. 


Dieser Beitrag wurde von Angela Bönzli (PostFinance) verfasst.


#valuu #hypothekenplattform #postfinance #digitalisierung

Wenn die Kuh sich selber melkt

In unserer Reihe „Digital-Talk“ unterhalten wir uns mit Menschen, die die Digitalisierung als Chance sehen und ihr (Berufs-) Leben entsprechend verändern. Uns interessieren die Beweggründe, die aus diesen Menschen Visionäre machen. Die digitale Transformation wird dann greif- und erlebbar, wenn man sich mit den Individuen beschäftigt, die sie leben. 

Wir sind heute zu Gast auf dem Hof Hinterburg von Adrian Haggenmacher in Meilen.

Guten Tag Adrian. Dein Hof funktioniert in vielen Belangen anders als ein herkömmlicher Bauernhof. Was erwartet mich hier und was war der Auslöser, den Hof so zu gestalten wie er heute ist?
Mir wurde dieses Denken in die Wiege gelegt, schon mein Grossvater und mein Vater waren der Zeit stets etwas voraus und liessen sich von neuen Herangehensweisen oder Technologien inspirieren. Dementsprechend werden wir einen hoch technisierten Milchviehstall sehen mit diversen Robotern (lacht). 

Du hast einen Teil deiner Ausbildung in der Westschweiz genossen und warst 2 Jahre in Kanada und Australien, um Englisch zu lernen. Hat dir der Auslandaufenthalt die Augen geöffnet, wie man Landwirtschaft vielleicht auch betreiben kann?
Das war ein wesentlicher Teil. Also in der Lehre, da war ich vielleicht zu jung, da war es noch schwierig die grösseren Zusammenhänge zu verstehen. Aber vor allem Kanada und Australien haben mich intensiv geprägt. Ich erfuhr dort aus erster Hand, dass es auch anders geht. Vieles von dem, was ich dort gesehen hatte, kann ich jedoch leider nicht übernehmen. In Australien hatten wir zum Beispiel 500 Hektare mit 300 Kühen auf einem Steppenboden..., das ist eine ganz andere Landwirtschaft als bei uns. Dennoch beeindruckte mich das nachhaltig. Und es führte dazu, dass ich bis heute neugierig bin und spannende Entwicklungen in diesem Bereich interessiert verfolge. 

Du hast den Hof 2010 übernommen und 2015 mit dem Bau des neuen Milchviehstalles begonnen. Wie schwierig war es, deine Eltern und (vielleicht auch die Bank) von dem neuartigen Konzept zu überzeugen? 
Finanziell wurde ich für den Neubau von meinen Eltern unterstützt. Da war ich zum Glück unabhängig vom Goodwill einer Bank. Vom Konzept her hatten mein Vater und ich eigentlich ähnliche Vorstellungen. Diskussionen gab es aber dennoch. Ich wollte unser Konzept, dass die Kuh möglichst selber entscheiden kann, wann sie z.B. fressen, melken oder schlafen möchte, konsequenter umsetzen als er. Den grössten Konflikt hatten wir aber betreffend der Marke des Melkroboters. Es gibt zwei relevante Fabrikate auf dem Markt, die sich in Details aber massiv unterscheiden. Er wollte das andere. Über ein Jahr hinweg gab es immer wieder Wortgefechte, bis ich dann sagte: “Ich übernehme den Hof und werde die nächsten 20 Jahre damit arbeiten, also machen wir es so wie ich es will!“ (lacht). 

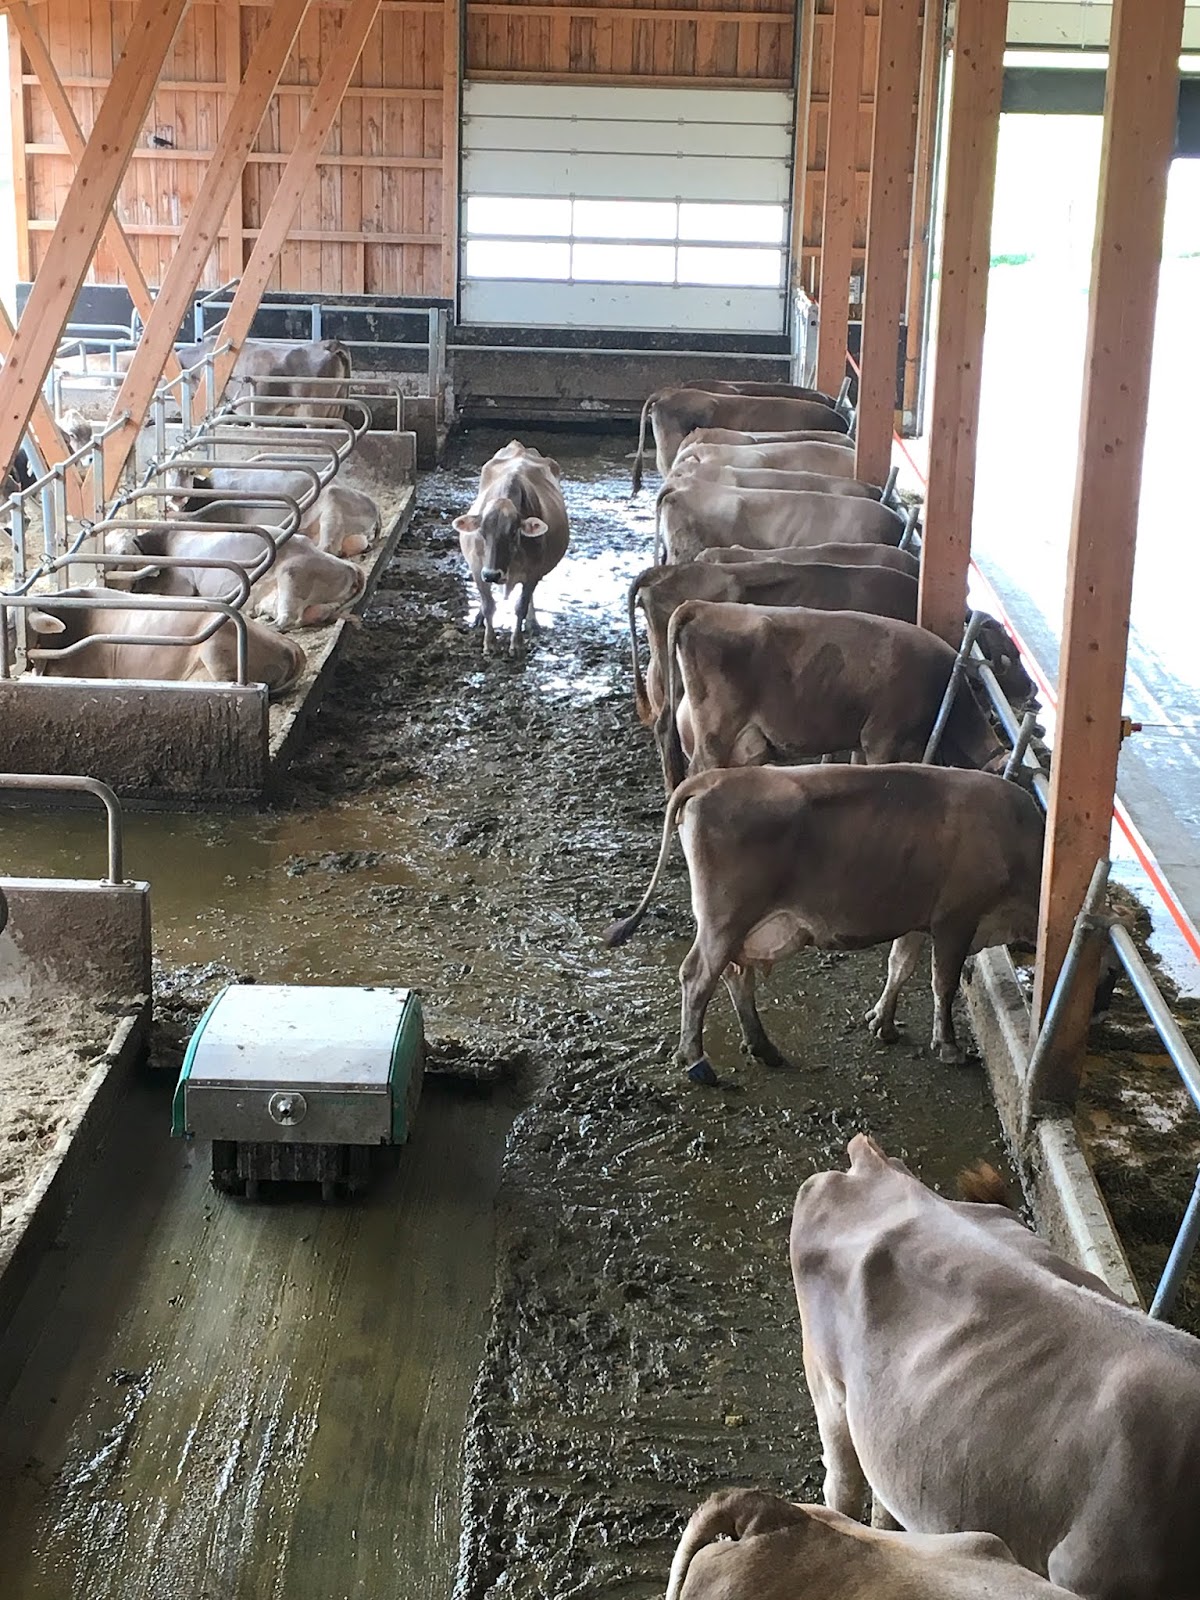
Mistroboter
Wenn Du nun deinen Berufsalltag von vor 2015 mit den jetzigen Abläufen auf dem Hof vergleichst, inwiefern wurde dein Leben durch die moderne Technik bequemer und gibt es evtl. auch Dinge, die du im Vergleich zu früher vermisst?
Bequemer wurde mein Leben nicht, aber entscheidend flexibler. Ich habe keine fixen Abläufe mehr, die jeden Tag genau gleich gemacht werden müssen. Ich muss nicht morgens um 06:00 Uhr und abends um 16:00 Uhr im Stall sein, sondern kann mir das freier einteilen und vielleicht auch erst um 20:00 Uhr im Stall vorbeischauen. Auch am Wochenende kann ich den Kontrollaufwand der Daten am Computer etwas reduzieren. So kann ich mir auch mal einen halben Tag freinehmen. Ich vermisse es jedoch, sicher jede Nacht durchschlafen zu können. Denn ungefähr einmal im Monat muss ich nachts um 03:00 Uhr in den Stall, um einen Roboter neu zu starten, weil das System sich aufgehängt hat oder er irgendwo dagegen gefahren ist. Das heisst, wenn du ein technisches Problem hast, das du nicht umgehend lösen kannst, dann rennst du vielleicht während einer Woche jede Nacht in den Stall. In solchen Fällen fluche ich dann schon auch gerne mal (lacht). 

Arbeitest Du heute weniger als früher? 
Die Arbeit ist vor allem anders geworden. Klar, die Technik erleichtert mir vieles und meine Arbeit ist körperlich weniger anstrengend als früher. Ich muss weniger mit der Mistgabel den Dreck wegräumen, stattdessen muss ich den Roboter neu programmieren, damit er die richtige Route abfährt. Die Technik stellt aber vor allem sicher, dass die Kühe 24/7/365 betreut und versorgt werden. So ist es nicht schlimm, wenn ich am Wochenende mal ein paar Stunden weg bin. 

Wenn du laufend digitalisierst und automatisierst, ist dein Umsatz immer stärker von der Technik abhängig. Wie hältst du es mit der IT-Sicherheit, wie stark beschäftigt dich dieses Thema? 
Ich habe hier den Vorteil, dass es niemandem was bringt, meinen Hof zu hacken, das ist eher ein kleiner Betrieb. Man könnte hier lediglich einsehen, welche Kuh wieviel Milch gibt und wie die Zusammensetzung ist. Vielleicht könntest du auch die Fahrbahn meines Mistroboters umprogrammieren. Aber mal ehrlich, was hast du davon? Ich glaube da etwas naiv an das Gute im Menschen und achte darauf, dass ich mit dem PC, mit dem ich alle Daten meines Hofes überwache, nicht im Internet surfe.

Ihr habt hier einen Hofladen und vertreibt die Produkte auch online über euren Webshop.  Einen grossen Teil des Sortimentes produziert ihr selber, aber manches stammt auch von den Höfen in der Umgebung. Wie haben deine Nachbarn auf deine Webshop-Initiative reagiert? 
Über den Webshop läuft noch sehr wenig. Das hätte ich gerne anders, aber ich konnte mich noch nicht ausreichend darum kümmern. Es kann gut sein, dass noch nicht alle meine Nachbarn hier wissen, was ich alles anbiete. Aber der Hofladen läuft gut und das Marktschwärmer-Projekt in Zürich auch. Letzteres ist eine Internetplattform, für die wir in Zürich einen Standort haben, wo die Kunden jeweils am Dienstagabend ihre Bestellungen abholen können. Die Leute bestellen und bezahlen über die Plattform und ich muss mit der Ware jeweils nur diesen einen Standort in Zürich anfahren. Wenn ich mal nicht liefern kann, weil wir die gewünschte Menge nicht verfügbar haben, dann erhalten die Käufer von der Plattform automatisch das Geld zurück. Zu mir kommen also nur die Beträge von den Waren, die ich tatsächlich ausgeliefert habe. Und weil die Zahlungsabwicklung hier ohne mein Zutun bereits im Vorfeld über die Plattform geleistet wird, gewinne ich Zeit und kann mich auch mal mit dem einen oder anderen Kunden unterhalten.  
Am Marktschwärmer darf ich auch nur selber produzierte Waren verkaufen, während ich in meinem Hofladen und im Webshop auch Produkte von anderen Bauern anbiete. Jedoch sind dies weniger Produkte von den unmittelbaren Nachbarbetrieben, sondern von etwas weiter weg. Denn oft gibt es leider Eifersucht unter den Nachbarn. Mir ist es daher vor allem wichtig, mit Kollegen zusammenzuarbeiten, die meine Visionen teilen.

Ein wichtiger Teil deines Hofes ist automatisiert und digitalisiert. Wo, glaubst du, geht die Reise in der digitalen Landwirtschaft hin resp. wo siehst du noch Entwicklungspotential?
Futterroboter
Bei mir auf dem Hof wird der nächste Schritt die Molkerei sein. Weil der Milchpreis so tief ist, muss ich einen grösseren Teil der Wertschöpfung zu mir auf den Hof holen, um langfristig existieren zu können. Lely, der Hersteller meines Melkroboters, hat vor Kurzem ein Molkereisystem auf den Markt gebracht, das es bisher weltweit so nicht gab. Die Milch fliesst direkt vom Melkroboter in die Molkerei. So kann man dann in der Flasche explizit die Milch von der Kuh Erna, Dalta oder Vreni haben. Ausserdem ist es ein Baukasten-Containersystem, in dem die Milch automatisch pasteurisiert und verarbeitet wird. Ich muss am Ende dieser Kette nur noch die abgefüllten Milchflaschen abtransportieren. Der grosse Vorteil für mich: es ist ein geschlossenes System, somit ist der ganze Prozess sehr hygienisch.
Potential sehe ich auch bei der automatischen Bestellung von Futter oder Verbrauchsmaterialien für meinen Hof. Sobald eine bestimmte kritische Menge erreicht wird, wird automatisch nachbestellt.
Darüber hinaus kann ich mir vorstellen, auf dem Feld draussen in Zukunft verstärkt mit GPS zu arbeiten. Heute überschneiden sich meine Traktorbahnen auf dem Feld zwischen 20 cm bis hin zu mehreren Metern. Wenn ich aber künftig die Bodenbearbeitung, Saat, Pflege, Düngung und Ernte mit per GPS gesteuerten Fahrzeugen machen kann, dann gibt es diese Überschneidungen nicht mehr.
Auch denke ich, dass wir wieder zu Downsizing kommen. Bisher wurden immer grössere Traktoren gebaut, jetzt merkt man aber, dass die viel zu schwer werden und den Boden beschädigen. Ich glaube, in Zukunft werden wir vielleicht einen kleinen Schwarm an autonomen Traktoren haben, die miteinander kommunizieren. Auch die Menge des Düngers und Spritzmittels kann ich mit Hilfe von Sensoren und Kameras optimieren. Der Sensor vorne am Traktor erkennt, was alles Unkraut ist und die Düse hinten am Traktor sprüht anhand dieser Informationen punktuell nur dort, wo es nötig ist. Damit kann ich 98% einsparen und zudem garantieren, dass keine Spritzmittel in die Nahrungsmittel gelangen. Solche Anwendungsfelder werden in den nächsten Jahren verstärkt beworben und ausgebaut werden, sind aber zurzeit noch nicht praxisreif. 

Sind Drohnen ein Thema für dich? 
Für die Arbeit auf dem Feld kommt das für mich hier in der Schweiz nicht in Frage, da sind Traktoren besser und effizienter. Aber wo das Sinn macht ist zum Beispiel bei der Rehkitz-Suche. Bei hohem Gras habe ich keine Chance, beim Mähen die Rehe rechtzeitig zu sehen. Im Moment ist es so, dass Jäger am Tag vor dem Mähen hohe Stöcke in die Wiese stecken. Die Rehkuh merkt die Veränderung und holt ihr Kitz über Nacht raus. Das funktioniert ganz gut, ist aber sehr aufwändig. Mit der Drohne kann man sich sehr rasch und einfach einen Überblick verschaffen und ich sehe mit 100%iger Sicherheit, wo das Kitz liegt. Ich rechne bereits im nächsten Jahr damit, dass solche Drohnen bei uns zur Anwendung kommen werden.


Adrian Haggenmacher
Ihr bietet an der virtuellen Kasse im Webshop nebst Paypal oder der Lieferung gegen Vorkasse oder Rechnung auch die Möglichkeit der Barzahlung bei Abholung an. Wie oft wird diese Option noch genutzt?
Dieser Anteil ist sehr klein, denn über den Webshop laufen gerade mal 5-10% vom Gesamtumsatz des Ladens, unabhängig welche Bezahlfunktion gewählt wird. Somit mache ich gegen 90% des Umsatzes hier vor Ort im Hofladen selber. Darum ist es mir wichtig, den Betrieb attraktiv zu machen für Besucher. Mein Ziel ist es, einen Erlebnisbauernhof mit Spielgerät für Kinder zu etablieren. So können Familien unter der Woche oder am Wochenende vorbeikommen, sich den Betrieb anschauen und hoffentlich kaufen sie dann auch im Hofladen ein. Im Moment bezahlt man dort noch bar, ich habe mir nun aber sumup zugetan. Allerdings muss ich das Lesegerät noch fertig einrichten, damit der Hofladen dann endlich bereit ist für Kartenzahlungen (lacht).

Ist Twint für dich auch eine Option?  
Das kenn ich zu wenig. Ich denke aber nicht, dass das im Moment für mich und das Geschäft ein Mehrwert ist. Ich bin froh, wenn hier erstmal die Kartenzahlung im Hofladen funktioniert. 

Ist neben dem Erlebnishof für Familien vielleicht auch der Ausbau des Webshops für dich ein erklärtes Ziel? 
Das muss ein Ziel sein, denn der Online-Einkauf ist in meinen Augen die Zukunft. Im Moment fehlt es mir aber schlicht an der Zeit und am Knowhow. Und jemanden einstellen, der mir das macht, dafür bin ich noch zu klein, das rentiert sich für mich nicht.  

Gibt es irgendeine (online-) Dienstleistung, die du dir zum Beispiel von deiner Bank für Deinen Betrieb oder das optimierte Handling wünscht? 
Ich habe ein super Treuhandbüro mit einem sehr guten Online-Programm. Ich mache alle meine Zahlungen und Buchungen über dieses Tool und bin soweit glücklich damit. Natürlich muss auch das eBanking einfach und sicher sein. Da nervt mich manchmal der umständliche und wenig benutzerfreundliche Login-Prozess. Lange hatte ich so einen Token, der mir die Tan anzeigte. Mittlerweile habe ich das auf mein Handy umgestellt. Aber den Login-Prozess kann man hier bestimmt noch verbessern (lacht). 

Lieber Adrian, ganz herzlichen Dank für dieses spannende Gespräch.

Dieser Blog wurde von Matthias Hungerbühler verfasst.

#DigitalTransformation #SmartFarming

Digitale Revolution – Europa in der Vorreiterrolle

Über die Digitale Identität haben wir bereits mehrfach in diesem Blog referiert. Sei es nun unser Digital Footprint im Netz oder die Digital ID, mit der wir uns in den ungezählten Online Foren und Netzwerken identifiziert haben. Dass diese digitale Präsenz zu unserem Privatleben dazugehört, steht ausser Frage und auch auf der beruflichen Seite begleitet uns unsere Digitale Identität von Anfang an. Während ein Facebookprofil mit Partybildern vom letzten Wochenende zum Ausschlusskriterium bei Bewerbungen führen kann, eröffnet uns unser LinkedIn Profil neue Möglichkeiten im Wirtschaftssektor. „Netzwerken“ liegt eben im Trend – sei es nun, um mit alten Kollegen und Studienfreunden in Kontakt zu stehen oder um mit Headhuntern über neue Jobperspektiven zu feilschen.

Dänemark als Vorreiter der Digitalisierung in Europa
Doch nicht nur wir als Person werden immer "digitalisierter". Auch Länder digitalisieren sich immer mehr. So gehört Dänemark zu einem der stärksten digitalisierten Länder  in Europa. Seit der Einführung des Centralpersonregister im Jahre 1968 entwickelt sich Dänemark stetig weiter. Seit 2001 arbeiten staatliche, kommunale und regionale Vertreter eng zusammen und passen ihre Digitalisierungsstrategie alle fünf Jahre an. Der Fokus liegt hierbei darauf, die Usability der Tools weiterhin zu verbessern sowie Klarheit und Übersicht über die Daten der User zu schaffen. Heute unterstützt die zentrale Plattform borger.dk jeden Bürger in Dänemark, von der Änderung des Wohnorts über die Steuererklärung bis hin zur Suche eines Kita Platzes. Die Plattform virk.dk ermöglicht Unternehmern neue Unternehmungen schnell und vertraulich innerhalb einer Stunde zu gründen – inklusive der notwendigen „Bescheinigungsnummer“. Tatsache ist, dass jeder Bürger bei seiner Geburt eine Nummer bekommt, die das gesamte Leben gültig ist und somit jeden Dänen zum „digitalen Bürger“ macht. Das Zusammenspiel aus dem "digitalen Bürger" und dem "digitalen Staat" zeichnet Dänemark aus und führt damit nicht überraschend dazu, dass auch im Jahre 2018 das Nordland wieder den kürzlich publizierten DESI Index (Digital Economy and Society Index) in Europa anführt. Der Index wird durch die Europäische Kommission (GD CNECT) herausgebracht und bewertet EU-Länder nach der Entwicklung ihrer digitalen Wirtschaft und Gesellschaft. Hierbei werden die Bereiche Konnektivität, Humanressource, Internetnutzung, Integration der Digitaltechnik und digitale öffentliche Dienste als Faktoren herangezogen. 

Digital Economy and Society Index (DESI) 2018 ranking

Auch die Schweiz steht gut da - im internationalen Vergleich

Neben Dänemark gehören Finnland, Schweden und Holland mit zu den führenden Staaten in der EU in Bezug auf Digitalisierung. Auch im internationalen Vergleich (i-DESI) schliessen die Top 4 EU Länder knapp hinter Korea ab und demonstrieren die Vorreiterrolle im Punkte Digitalisierung. 


International Digital Economy and Society Index (i-DESI)


Auch die Schweiz ist im i-DESI vorne mit dabei. Die eGovernment- Strategie (wir berichteten), die 2007 in der Schweiz ins Leben gerufen wurde, zeigt Wirkung. Zieht man ein paar Parallelen zu Dänemark, so wird es auch hierzulande (zum Beispiel im Kanton Zürich) den Bürgern ermöglicht, über die Plattform ZHprivateTax die Steuererklärung komplett digitalisiert abzuschliessen. Mittels dem online Service eUmzugCH kann die Ummeldung des Wohnorts mit wenigen Klicks online durchgeführt werden und mit der in 2019 in Aussicht gestellten eID soll der nächste grosse Schritt in Richtung Digitalisierung getätigt werden. PPI Schweiz nimmt das Thema eID diesen Herbst als Hauptthema für unser TopEvent. Mit zwei KeyNotes und einem prominent besetzten Panel soll einer der Eckpfeiler für die „Digitale Revolution“ beleuchtet werden. Mehr Informationen zum Event unter: PPI TopEvent.


Eckpfeiler für die "Digitale Revolution" 
Als Eckpfeiler für die "Digitale Revolution" tauchen immer wieder drei Faktoren auf: Gleichsetzung von papierbasierten und elektronischen Dokumenten, Digitale Identität und der Digitale Postkasten. Nehmen wir hier Dänemark wieder als Beispiel, so kann das Zusammenspiel der drei Faktoren sehr schön aufgezeigt werden.

Die in Dänemark bereits seit dem Jahr 2006 eingeführte Gleichsetzung von elektronischer und händischer Unterschrift ermöglicht es, Dokumente einfach und schnell online zu versenden, ohne den Umweg über die Post zu nehmen. Neben der spürbar schnelleren Sachbearbeitung ermöglicht der Onlineversand auch eine bessere Übersicht über die Historie. Transparenz und Effizienz sind hier die Schlagwörter, die die Nutzerfreundlichkeit fördern und zur Akzeptanz der eDokumente führen. 

Zwingend notwendig für eine elektronische Unterschrift ist die Digitale Identität. Sie ermöglicht die Verifikation, ob tatsächlich die korrekte Person unterschrieben hat. Die sogenannte Nem-ID ist die zweite Generation der Digitalen Identität in Dänemark. Sie wird von allen öffentlichen Institutionen akzeptiert und verwendet. Im Zusammenspiel mit dem 2008 eingeführten Digitalen Postkasten kann somit selbst in der Mailkommunikation eine grössere Transparenz und Sicherheit geschaffen werden. Transparenz, Nutzerfreundlichkeit und Effizienz könnten somit als die Erfolgsfaktoren für den digitalen Weg genannt werden.

Für Andres Samuelsen, Aussenminister von Dänemark, zählt jedoch letztendlich nur das Vertrauen, wie er in einem Interview mit der Süddeutschen Zeitung sagt. Wenn Bürger, Unternehmen und Kommunen mitziehen und auf "Neues" vertrauen, ist eine Weiterentwicklung möglich.

Was meinen Sie, sind das die Grundpfeiler für die Digitale Revolution und ist die Gewichtung von Samuelsen betreffend Vertrauen richtig bewertet? Wir sind gespannt auf Ihre Kommentare.


Dieser Blog wurde von Florian Stade gepostet

#DigitalRevolution #DigitalIdentity #eGovernment #TopEvent

Instant Payments in den USA

Die Europäischen Initiativen (Faster Payments, SEPA Instant Payments etc.) sind in der Zwischenzeit auch auf dem Finanzplatz Schweiz bekannt. Auch, dass Australien ein neues System – New Payments Platform – auf der Basis von SWIFT aufbaut, hat sich bereits herumgesprochen. Wohl noch etwas weniger bekannt könnte das Projekt im Dreihundertmillionen-Markt Amerika sein. Ein guter Grund dieses Projekt einmal unter die Lupe zu nehmen. Speziell aufgefallen ist in letzter Zeit eine Publikation der Faster Payments Taskforce. Unter dem Titel „The U.S. Path to Faster Payments, Final Report Part Two: A Call to Action.“ beschreibt die Taskforce, in welcher Art und Weise die USA bis 2020 ein neues Instant Payments System realisiert haben wollen.

Zunächst fällt auf, dass die Taskforce, getrieben von der amerikanischen Zentralbank (Federal Reserve), grossen Wert darauf gelegt hat, möglichst alle Stakeholder von Anfang an miteinzubeziehen. Neben Finanzinstituten sind Payment Provider ohne Banklizenz, Händler, Konsumentenvertreter, Behörden, Regulatoren, Standardisierungsgremien, Industrieorganisationen, Berater und Akademiker mit von der Partie. Nach einem Aufruf der Federal Reserve zur Mitwirkung in der Taskforce, haben sich auf Anhieb dreihundert Interessenten gemeldet. Die richtige Mischung und Grösse der Taskforce zu finden war denn auch eine erste und grosse Herausforderung, wie Jim Reuter (FirstBank Colorado), Mitglied des Steering Komitees, in einem Interview zugibt.

Herzstück des Dokumentes sind zehn konkrete Empfehlungen zur Umsetzung, für welche sechzehn Lösungsvorschläge erarbeitet wurden. Die Taskforce selbst favorisiert keine Umsetzungslösung, sondern setzt typisch amerikanisch auf die Macht des Marktes. Umrahmt werden die Empfehlungen von sechs Kriterien (die Vision), welche zu Beginn des Projektes definiert wurden: Ubiquity (allgegenwärtig, d.h. jeder Akteur kann Geld senden und empfangen), Efficiency (Effizienz als Anforderung an die Zahlsysteme), Safety & Security (sicher & garantiert, um Vertrauen in das System zu schaffen), Speed (schnell, d.h. in Echtzeit), Legal (gesetzmässig, d.h. den heutigen Gesetzen entsprechend) und Governance (überwacht, im Sinne von transparenten Prozessen und definierten Zuständigkeiten).


Wie sehen nun die Empfehlungen im Detail aus?


Fazit: Amerika hat erkannt, dass seine Zahlungsverkehrssysteme nicht mehr den aktuellen Anforderungen entsprechen und man als Markt anderen Regionen auf der Welt hinterherhinkt. Um eine bereits stattfindende Fragmentierung von Lösungen zu bekämpfen, wurde eine Taskforce unter der Leitung der Zentralbank ins Leben gerufen. Eingebunden in die Tasforce sind von Anfang verschiedenste Stakeholder. Der Bezahlvorgang soll ähnlich einfach wie der Anruf einer Person auf sein Handy sein. Der Anrufer erhält augenblicklich Feedback, der Vorgang ist sehr einfach und niemand muss über Hintergründe wie Netzwerk, Interoperationalität, Name des Telefon-Anbieter des Angerufenen und Ähnliches Bescheid wissen. Herausragend an diesem Vorgehen ist gemäss Meinung des Autors der generelle und offene Ansatz dieser Initiative. Etwas, was man in hiesigen Projekten teilweise vermisst. Da werden noch viele Konzepte im Elfenbeinturm unter Bankvertretern geboren.


Dieser Beitrag wurde von Carsten Miehling gepostet.

#InstantPayment #SEPAInst #Fed #USA


Open Banking – Die verborgene Chance in Kombination mit Machine Learning

Open Banking ist in aller Munde. Chancen und Risiken werden in den entsprechenden Business Netzwerken wild diskutiert und Schlagwörter wie PSD2, Open API, Datenschutz und BigData gehören auf jeder Veranstaltung zum Thema Banking nahezu schon zum guten Ton. So fokussierte sich auch die ZHAW am 4. Juni im Rahmen ihrer Vortragsreihe «Finance Circle» auf das Thema «Open Banking». Bekannte Namen aus dem Banking- und FinTech Sektor waren geladen, um über ihre Vorstellungen zum Open Banking zu sprechen. Darunter unter anderem Gian Reto à Porta von Contovista (wir berichteten) oder auch André Renfer von der Hypothekarbank Lenzburg.

Basierend auf den Ideen und den Gedanken vom Finance Circle möchten wir in diesem Blog weiterschauen und das Konzept Open Banking mit dem Phänomen Machine Learning verbinden. Eine Kombination, von der vor allem die grossen Player am Markt – die "Tech Giants" wie Google, Facebook, Amazon und Alibaba – profitieren könnten.

Open Banking und Machine Learning
Schauen wir zuerst einmal Open Banking und Machine Learning an sich an. Open Banking ermöglicht Drittanbietern, sogenannten Third Party Provider, direkten oder indirekten Zugriff auf die Kontoinformationen der Bankkunden. Diese Daten können nun mit weiteren Informationen aus den sozialen Netzwerken, Suchmustern oder Standortdaten angereichert werden – wodurch ein umfassender Datenkatalog erstellt werden kann. Machine Learning beschreibt eine Software, die darauf ausgelegt ist, Muster in einem Datenpool zu entdecken. Im Unterschied zur Robotic Automatisation wird beim Machine Learning die Software so konzipiert, dass sie durch ihre Fehler "lernt" und die Muster verfeinert, während Robotic Automatisation an konstanten Regeln festhält.

Um dies zu veranschaulichen, bringen wir an dieser Stelle das beliebte "Katzenbeispiel". In diesem Fall soll ein Programm entscheiden, ob sich auf einem Foto eine Katze befindet oder nicht. Wir legen also ein grosses Datenset mit Bildern an. Alle Bilder auf denen eine Katze abgebildet ist, versehen wir mit dem Merkmal «Katze» und alle auf denen keine Katze abgebildet ist, versehen wir mit dem Merkmal «keine Katze». Nun speisen wir dieses Datenset in das Modell ein. Die Software errechnet nun bei jedem einzelnen Bild mit einer Wahrscheinlichkeitsangabe, ob auf dem Bild eine Katze abgebildet ist oder nicht. Bei jedem Fehler und bei jedem Erfolg passt sich die Software an, sodass beim nächsten Mal kein Fehler mehr gemacht wird. Je grösser das Dataset also ist, desto korrekter kann die Software dementsprechend auch arbeiten.

Wie spielen Open Banking und Machine Learning zusammen
Sobald Machine Learning dazu eingesetzt wird nicht Katzenbilder zu identifizieren, sondern Verhaltensmuster in Kundendaten zu entdecken, werden ganz neue Business Cases deutlich. Je mehr Daten hierfür als Grundlage genommen werden können, umso besser können die Muster analysiert werden.
  • Mit Machine Learning im Finanzsektor können beispielsweise Nutzer identifiziert werden, die besonders am Kauf einer Kreditkarte interessiert sind.
  • Darüber hinaus kann aufgrund des analysierten Lebensstils, in Kombination mit der finanziellen Lage, ein sich dynamisch anpassendes Anlageportfolio zusammengestellt werden.
  • Auch die Aufstellung verschiedener «Nutzertypen» kann dabei helfen den Kunden spezifische Angebote zu machen. 
Tech Giants in profitabler Position
In Kombination mit Open Banking könnten «Tech Giants» als Third Party Providers auftreten und bankübergreifende Daten sammeln. Diese Daten geben, angereichert mit den Daten aus deren anderen Kanälen (Email-Service, Standortdaten, Suchbegriffe, Surfverhalten), ein weitaus umfassenderes Bild als es die Banken selbst zeichnen könnten. Langfristig können so Google, Facebook und Co. zur ersten Anlaufstelle für finanzielle Fragen werden, während Banken im Retail Business selber in den Hintergrund geraten. Es sind sich alle einig, dass Open Banking ein grosser Mehrwert für den Nutzer darstellen würde.

Wie die Tech Giganten auf Open Banking reagieren werden ist bisher noch unklar. Sicher ist: Es bleibt spannend zu verfolgen, welche Business Cases sich aus der Kombination von Open Banking und Machine Learning in Zukunft ergeben werden.


Dieser Blog wurde gepostet von Jonathan Farner

#AI #DigitalBanking #MachineLearning #FinTech #OpenBanking #PSD2 #APIs

Höher, weiter, besser – Haben wir ein Ressourcenproblem im Zahlungsverkehr?

Höher, weiter, besser. Der Zahlungsverkehr der Schweiz ist im Umbruch. Die laufende Migration auf die neuen Customer to Bank Formate beschäftigt sowohl Gross- als auch Kantonalbanken. Banken, Softwarepartner und Bankkunden stehen in der Verantwortung bis Mitte 2018 auf die neuen ISO-20022-Formate zu migrieren – eine ressourcenfordernde Aufgabe für alle Beteiligten.
Mit der Migration auf ISO 20022 geht in vielen Fällen auch der Wechsel auf neue Kanäle wie zum Beispiel EBICS einher. Diese zusätzliche Komplexität bindet auf Seite der Banken nicht nur First- und Second-Level Support Ressourcen. Viele Banken haben ein Kernteam von ZV-Experten aufgebaut (Third Level Support), um bei Fachfragen zu unterstützen. Es gilt Probleme und Fehler zu analysieren und die Kommunikation in Richtung Unternehmenskunde und Softwarepartner à jour zu halten.  
Doch während sich alle drei Parteien derzeitig noch schwer tun, den von der SIX geforderten Migrationsstatus zu erreichen, rücken neue Themen wie eBill und QR-Bill immer näher. Während der QR-Bill nach neusten Erkenntnissen auf Mitte 2019 - Anfang 2020 verschoben wurde, wird an dem Migrationstermin für den eBill mit Ende 2018 festgehalten. Eine Zerreissprobe für Banken mit Blick auf die Ressourcensituation. Notgedrungen müssen Mitarbeiter aus Business und IT von bestimmten Projekten abgezogen werden, um andere aufzubauen, während auf den verbleibenden die Last erhöht wird. Eine Situation, die an das Spiel Jenga aus Kindertagen erinnert – immer höher und weiter – trotz gleichbleibender Steinzahl.
The „game“ must go on
Doch es gilt „too big to fail“. Weitere Projekt- und Enddaten zu verschieben ist nach der Auffassung des Autors nicht die richtige Vorgehensweise. Das Rad der Migration ist ins Rollen geraten und sollte unter keinen Umständen gestoppt werden. Die Vorteile, die durch die neuen ISO-Formate ermöglicht werden, können erst bei Ausrollung auf den Markt in ihrer Gänze genutzt werden.  Ebenfalls würde eine Verschiebung der Folgeprojekte wie eBill und QR-Bill ein falsches Bild abgeben und könnte zu einem Vertrauensverlust führen. Ähnlich wie bei Jenga gilt es demnach die Ressourcen so gut wie möglich einzusetzen, ohne dass der Turm einstürzt. Dies benötigt sowohl Fingerspitzengefühl bei den Managern, wie auch Ausdauer bei den Mitarbeitern, die automatisch mehr Last als vorher tragen müssen.
Was tun, wenn das Konstrukt zu kippen droht?
Mit Blick auf mögliche Lösungen kristallisieren sich drei Alternativen heraus:
1. Interner Aufbau neuer Experten
Der interne Aufbau von neuen Zahlungsverkehrsexperten kostet zwar im ersten Schritt an anderen Orten Ressourcen, ist jedoch langfristig betrachtet eine mögliche Lösung. Schwierigkeit hierbei ist jedoch die Attraktivität, die der Zahlungsverkehr ausstrahlt. Trotz Grundlage und Basis einer jeden Grossbank tönen Themen wie Robotics, Digital Identity, Blockchain und Artificial Intelligence spannender und ziehen gerade junge Trainees und Berufsanfänger an. Daneben stellt sich auch die Frage, was nach der Harmonisierung ansteht.  
2. Outsourcing bzw. Einkauf externer Berater
Wie bei Jenga würden neue Steine, die ohne grossen Aufwand oben aufgelegt werden können, ohne Steine im unteren Bereich zu entfernen, die Situation erheblich vereinfachen.Doch leider ist dies sowohl bei Jenga, als auch in der Realität nur schwer möglich. Der Markt gibt nur eine geringe Zahl von Zahlungsverkehrsexperten her und ebenfalls auf Seiten der Beratungshäuser müssen neue Themen wie eBill und QR-Bill erst erarbeitet werden, was neben bestehenden Projekten nur mittels Teamwork zu meistern ist.
3. Automatisierung von Prozessen, um eine Umschichtung von Ressourcen zu erwirken
Liegt die Lösung also doch in der Automatisierung? Im Bereich der Stammdatenmigration können Robots tatsächlich einiges an Arbeit abnehmen. Grossbanken setzen bereits heute stark auf den Trend und arbeiten in verschiedenen Bereichen bereits mit Robotik Lösungen. Auch im Bereich Testing können viele Aufgaben bereits heute automatisiert bearbeitet werden. Doch Aufgaben wie Requirement Engineering oder Kundenmigration können nur schwer durch Roboter übernommen werden. Hier benötigt es ausgebildete Fachkräfte.
Die Lösung liegt einmal mehr in der Kombination von allen drei Lösungsalternativen und so legen wir fleissig den nächsten Stein eine Stufe höher. Vielleicht ist ja bei Ihnen im Projekt der nächste Stein ein PPI-Schweiz-Stein.


Für Sie gebloggt hat Florian Stade.

#Zahlungsverkehr #ProzessAutomation #RoboticProcess #Digitalisierung #HarmonisierungZV


The winner takes it all - How money can be managed to be moved

Der Payment-Markt ist mehr denn je im Wandel und das mit einer rasanten Geschwindigkeit. Im EU-Raum beflügelt u.a. die PSD2 die Fintech-Branche. Neue Marktfelder dürfen und können nun erschlossen werden. Denn der eiserne Vorhang, der bisher das Bankkonto des Endkunden schützte, ist löchrig geworden. Dies führt zu einer Vielzahl von neuen Anwendungen, die bisher nicht möglich waren. Ein gefundenes Fressen für Softwareanbieter und Startups also. Es wäre jedoch verkehrt zu denken, dass diese Chancen nur in Europa bestehen. Weltweit sind Bestrebungen im Gange, Zahlungsabwicklungen schneller, einfacher und auch spassvoller gestalten zu können.


So zum Beispiel legte die Fintech-Firma Revolut einen fulminanten Start hin und will bereits 2022 nach eigenen Angaben 50 Millionen Kunden bedienen. Mit dieser Banking-App können Kunden u.a. kostenlos Zahlungen über Landes- und Währungsgrenzen hinweg tätigen, die Wechselkurse entsprechen dabei den Interbanken-Kursen. Gemäss dem Gründer Nikolay Storonsky schaltet das Unternehmen keine Werbung via Google oder Facebook, sondern investiert dieses Geld lieber in die eigene Infrastruktur. Hier ist ein gesundes Selbstvertrauen gegenüber etablierten Grössen im Onlinemarkt erkennbar.

Anders geht es der peer-to-peer Bezahldienst Venmo an. Dieser Brand aus dem Hause PayPal orientiert sich an den Millennials und macht aus dem Bezahlvorgang ein Erlebnis. Die Oberfläche des Dienstes erinnert an das Erscheinungsbild von WhatsApp. Hier wie dort stehen die eigenen Freunde im Mittelpunkt. So einfach wie eine Textnachricht kann hier Geld transferiert werden, personalisiert durch individuelle Statements und Emojis. So ist die History nicht einfach ein banaler Kontoauszug, sondern wird emotional verknüpft mit dem erlebten Event. To spend or not to spend, that’s the question bei Venmo.

Die Banken sind aber nicht ganz untätig. In Deutschland wollen einige Finanzinstitute noch einen Schritt weitergehen, mit Hilfe von Alexa. Alle herkömmlichen Bankdienstleistungen, die der Kunde heute via eBanking tätigt, sollen künftig sprachgesteuert erledigt werden können. Amazon als Betreiberin von Alexa ist aber nicht wirklich begeistert von diesen Vorhaben und schob den Riegel vor. Ob Amazon wirklich befürchtet, durch die Ergänzung der Alexa-Plattform mit Banking Skills unter die PSD2-Richtlinie zu fallen oder ob es vielleicht doch darum geht, das Geschäft selber machen zu wollen und nicht Dritten zu überlassen, bleibt dahingestellt. Denkbar ist letzteres durchaus.

Stellt sich also die Frage, welches Angebot letztlich erfolgreich sein wird. Viele neue Dienste mit Bezahlfunktion legen einen interessanten Start hin und die Zeit wird zeigen, wie nachhaltig dieses Wachstum ist und ob z.B. Unternehmen wie Revolut die sehr ambitionierten Wachstumsziele erreichen und die Kunden letztlich halten können. In Asien wächst z.B. Alipay unaufhörlich. Diese Firma hat bereits 520 Millionen registrierte Benutzer und wickelte 2017 einen Umsatz von 13 Billionen Euro ab, Tendenz stark steigend. Das freut u.a. Lucy Peng. Die Alibaba - Mitbegründerin hat die Verantwortung als Executive Chair bei Ant Financial inne, der mit 120 Milliarden Dollar bewerteten Muttergesellschaft von Alipay.

Aus Sicht der etablierten Finanzinstitute ist diese rasante Entwicklung jedoch mehr als besorgniserregend. Denn die Bankhäuser haben es bisher nicht geschafft, sich entscheidend in diesem Markt zu positionieren. Es zeichnet sich bereits eine grosse Abhängigkeit von Diensten der grossen Player Google, Apple, Amazon, evtl. Alibaba mit Ant Financial und vielleicht auch Facebook ab.

Wer wird hier wohl das Rennen machen? Wer ist in der Lage eine Meta-Bank-Plattform zu bilden, auf der der Kunde alle seine Geschäfte tätigen kann? Wer schafft es, ihm dabei die entscheidende User-Experience zu vermitteln? Gesucht ist die geniale Oberfläche, die den absoluten Mehrwert für den Kunden schafft. Dazu gehören Multibanking genauso wie Instant-Payment, Emotionalität und Leichtigkeit, ebenso wie Bedienerfreundlichkeit und sehr niedrige Kosten (https://paymentandbanking.com/die-meta-bank/).


Das Rennen läuft, wir bleiben dran.

Für Sie gebloggt hat Matthias Hungerbühler

#PSD2 #InstantPayment #MetaBank #Fintech